投资中,最容易被记住的是某一年赚了多少,最容易被忽略的是,为此经历了什么,以及承担了多大的风险。多资产FOF想回答的不是未来哪个资产会涨多少,而是一个资产组合能否带来稳定可预期的收益。
01、净值曲线没有心跳,但是投资者受不了过山车
年化收益率最受关注,但它的问题在于“删除”了过程。两个组合,一个连续三年分别上涨8%、10%和12%;另一个先涨50%,再跌40%,最后又涨50%。三年下来,从账面计算结果看,这两个组合表现差不多,但持有人的体感大不相同,两个组合的持有难度更是大相径庭。
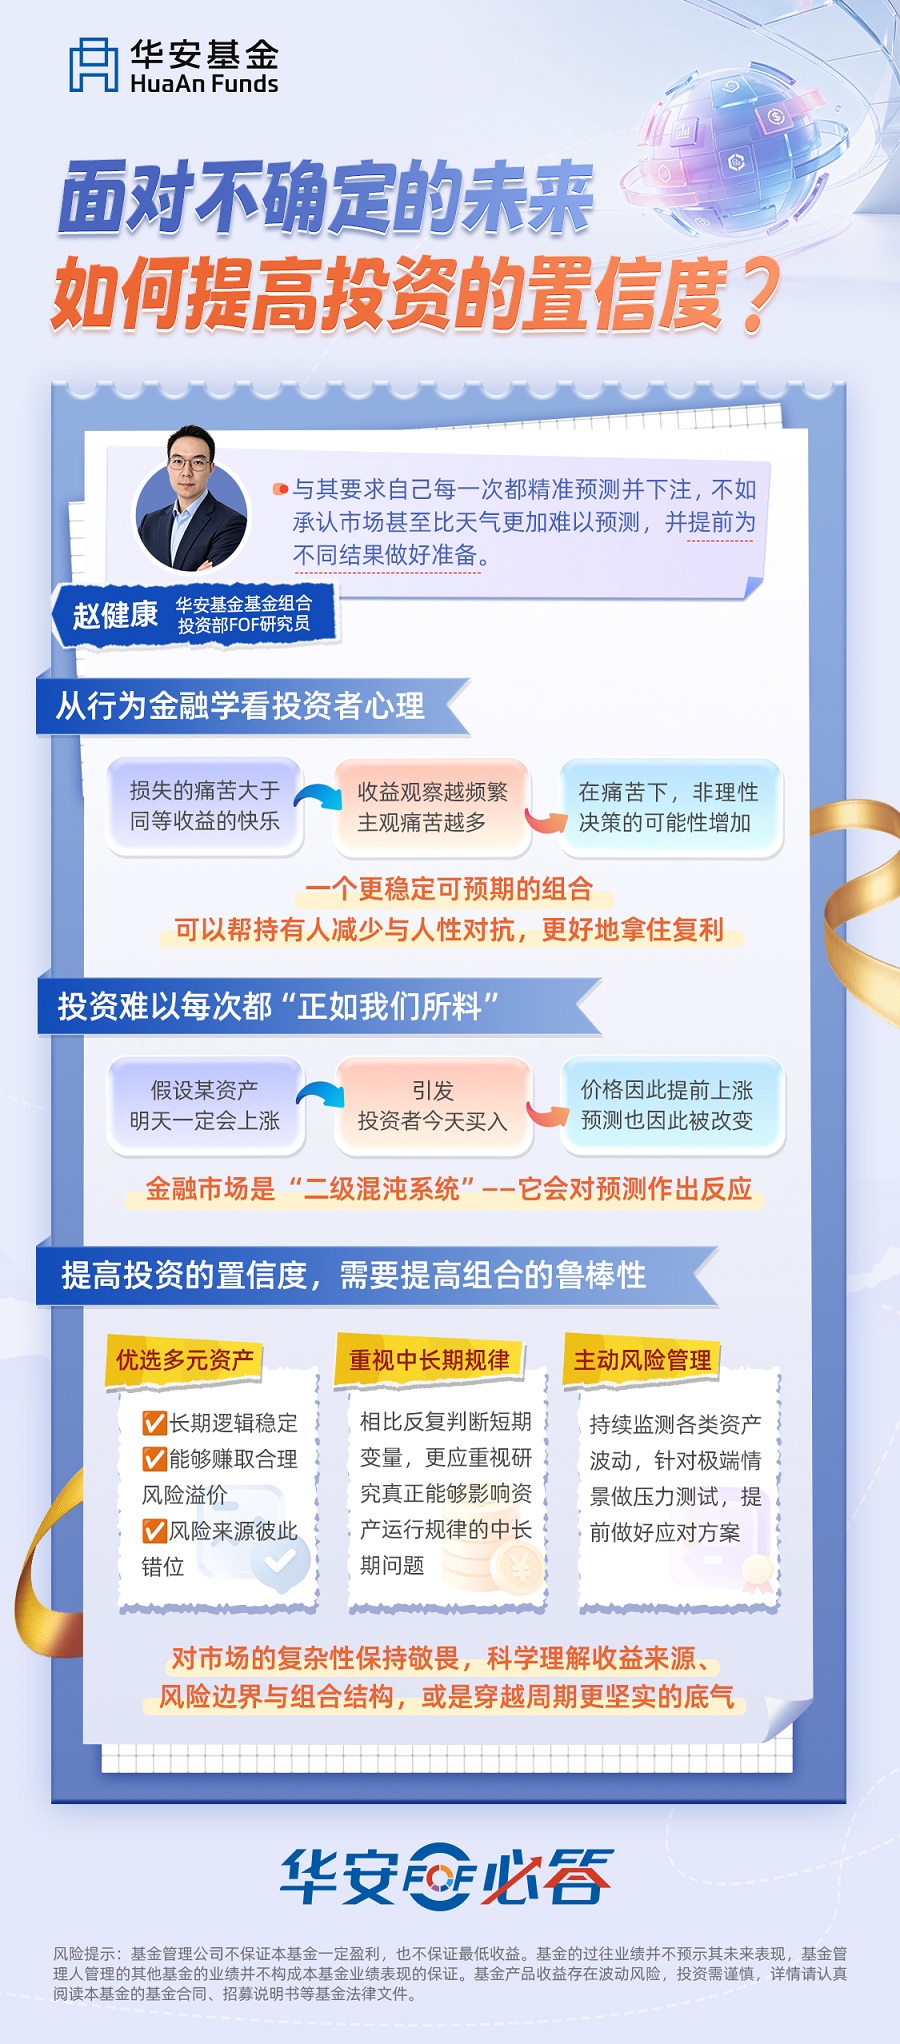
单纯的收益测算只能算出最终账面回报,无法反映面对巨幅回撤时,投资人的焦虑。行为金融学告诉我们,损失的痛苦大于同等收益带来的快乐,而对收益观察得越频繁,主观感受到的痛苦往往越多。在痛苦下,做出非理性决策的可能性就会增加。人性很难克服,但一个更稳定可预期的组合可以帮持有人减少与人性对抗,更好地拿住复利。今天少挖一个坑,未来就少爬一座山。
02、投资很难指望每次都“正如我们所料”
市场参与者总是喜欢问:明年经济怎么样?CPI会超预期吗?股票还能涨吗?这些问题可以研究,但不一定适合作为投资依据。
经济预测究竟有多难?An、Jalles和Loungani在2018年发表了“How Well Do Economists Forecast Recessions?”,论文考察了63个国家、1992—2014年的衰退预测。结果发现,无论私人机构还是官方机构,都难以及时、准确地识别经济衰退,尤其容易低估衰退幅度。很多时候直到衰退已发生一段时间,预测才逐步向现实靠拢。
金融市场的预测更为复杂。尤瓦尔·赫拉利在《人类简史》中提出两类复杂系统。其中,天气可以看作“一级混沌系统”:影响天气的变量极其复杂,但天气本身并不会因为预测而改变。因此,虽然天气预测非常困难,但随着信息和模型不断改进,预报可以越来越准确。
金融市场则是“二级混沌系统”——它会对预测作出反应。假设有一个绝对准确的水晶球告诉所有人:某资产明天会上涨,结果是投资者今天就会买入,价格因此提前上涨,预测也因此被改变。所有参与者的预测和行动会反过来成为市场的一部分,这大大增加了预测的困难性。
与其要求自己每一次都精准预测并下注,不如提前为不同结果做好准备。资产配置的意义并不是彻底消灭不确定性,而是在不确定性之中,给组合留下足够的容错空间。
03、提高投资的置信度需要提高组合的鲁棒性
鲁棒性的概念源于工程学,主要指系统在面临参数变动或外部干扰时,仍能保持其性能稳定的能力。投资中的鲁棒性,就是当假设、参数或市场环境和预期不完全一致时,模型、策略或组合仍然有效。构建高鲁棒性的组合,关注的不是“理想情况下有多优”,而是出错之后会不会迅速失效。
多元资产配置不等于持有的资产越多越好。在组合构建之初,我们致力于挑选那些长期逻辑稳定、能够赚取合理风险溢价、风险来源又彼此错位的资产。组合内部“你方唱罢我方登场”,是我们希望看到的状态。资产层面的优选提供了长期视角下组合的基础收益。
组合资产的方式,也并非一成不变。资产会变,资产之间的关系更会变。比如,过去十多年里股票和债券能够很好地相互对冲,但不代表下一个十年依然如此,过去稳定的相关性,也可能在新的宏观环境下突然改变。
因此,相比反复判断短期变量,更应重视研究真正能够影响资产运行规律的中长期问题:通胀中枢是否发生变化?利率水平是否进入新的长期区间?财政与货币政策的关系是否改变?理解这些变化,并不是为了精准预测市场转折,而是为了知道原有策略为什么有效、在什么环境下可能失效,以及当底层逻辑发生变化时,哪些风险敞口需要重新审视。
提升组合的鲁棒性也离不开主动的风险管理,大量的工作是在未雨绸缪。我们关注各类资产的波动特征,有些资产的收益来自低波细水长流,另一些则来自升波突然爆发。我们也会持续监测各类资产是否进入偏离长期价值的不稳定区间,并提前做好应对方案。
组合层面也需要反复检视:什么情景可能导致各类资产同时下跌?这类情景有哪些预兆?如果历史极端情景重新出现,组合可能面临多大的回撤压力?把风险想得够多,才能在波动中“从从容容游刃有余”,避免“匆匆忙忙连滚带爬”。
04、给普通投资者的一点建议
提高投资的置信度,未必一定要创造一颗更精密的水晶球。相比一次次猜中市场,对市场的复杂性保持敬畏,对收益来源、风险边界和组合结构的科学理解,或许才是穿越周期更坚实的底气。
风险提示:基金管理公司不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金产品收益存在波动风险,投资需谨慎,详情请认真阅读本基金的基金合同、招募说明书等基金法律文件。
分享至: