我们一直在思考一个核心问题:什么样的净值曲线,能够帮助投资者克服追涨杀跌的人性弱点,真正做到“拿得住、赚得到”?
FOF结合绝对收益的投资框架,正是改善投资者持有体验的核心方案。通过多资产、多策略分散投资,能够有效平滑整体净值曲线,弱化单一市场的波动冲击。同时依托严格的风险控制体系,严控组合回撤幅度,大幅缩短净值修复周期。平稳稳健的净值走势,能够持续提升投资者的持仓信心与投资耐心,规避情绪化交易误区,真正帮助投资者做到长期持有、落袋收益。
01、为什么需要"绝对收益思维"
作为基金从业者,我经常被身边投资者问到“该买什么基金”“手里的基金还能不能持有”。不少人选到了业绩亮眼的基金,最终账户却依旧亏损,这也是很多投资人都遇到过的难题。
受传统相对收益思维影响,大家做投资决策时常以跑赢市场、追逐榜单排名作为判断标准,却忽视了自身的持有周期、择时行为和风险承受能力,“基金赚钱、基民不赚钱”的困境由此反复出现。
从实践结果来看,答案其实十分清晰:一条波动可控、平稳向上增长的净值曲线,往往具备长期投资吸引力。
但找到方向只是第一步,进而引发思考的问题是:究竟采用怎样的投资框架、执行什么样的组合管理策略,才能持续打造出这种稳健的净值曲线?
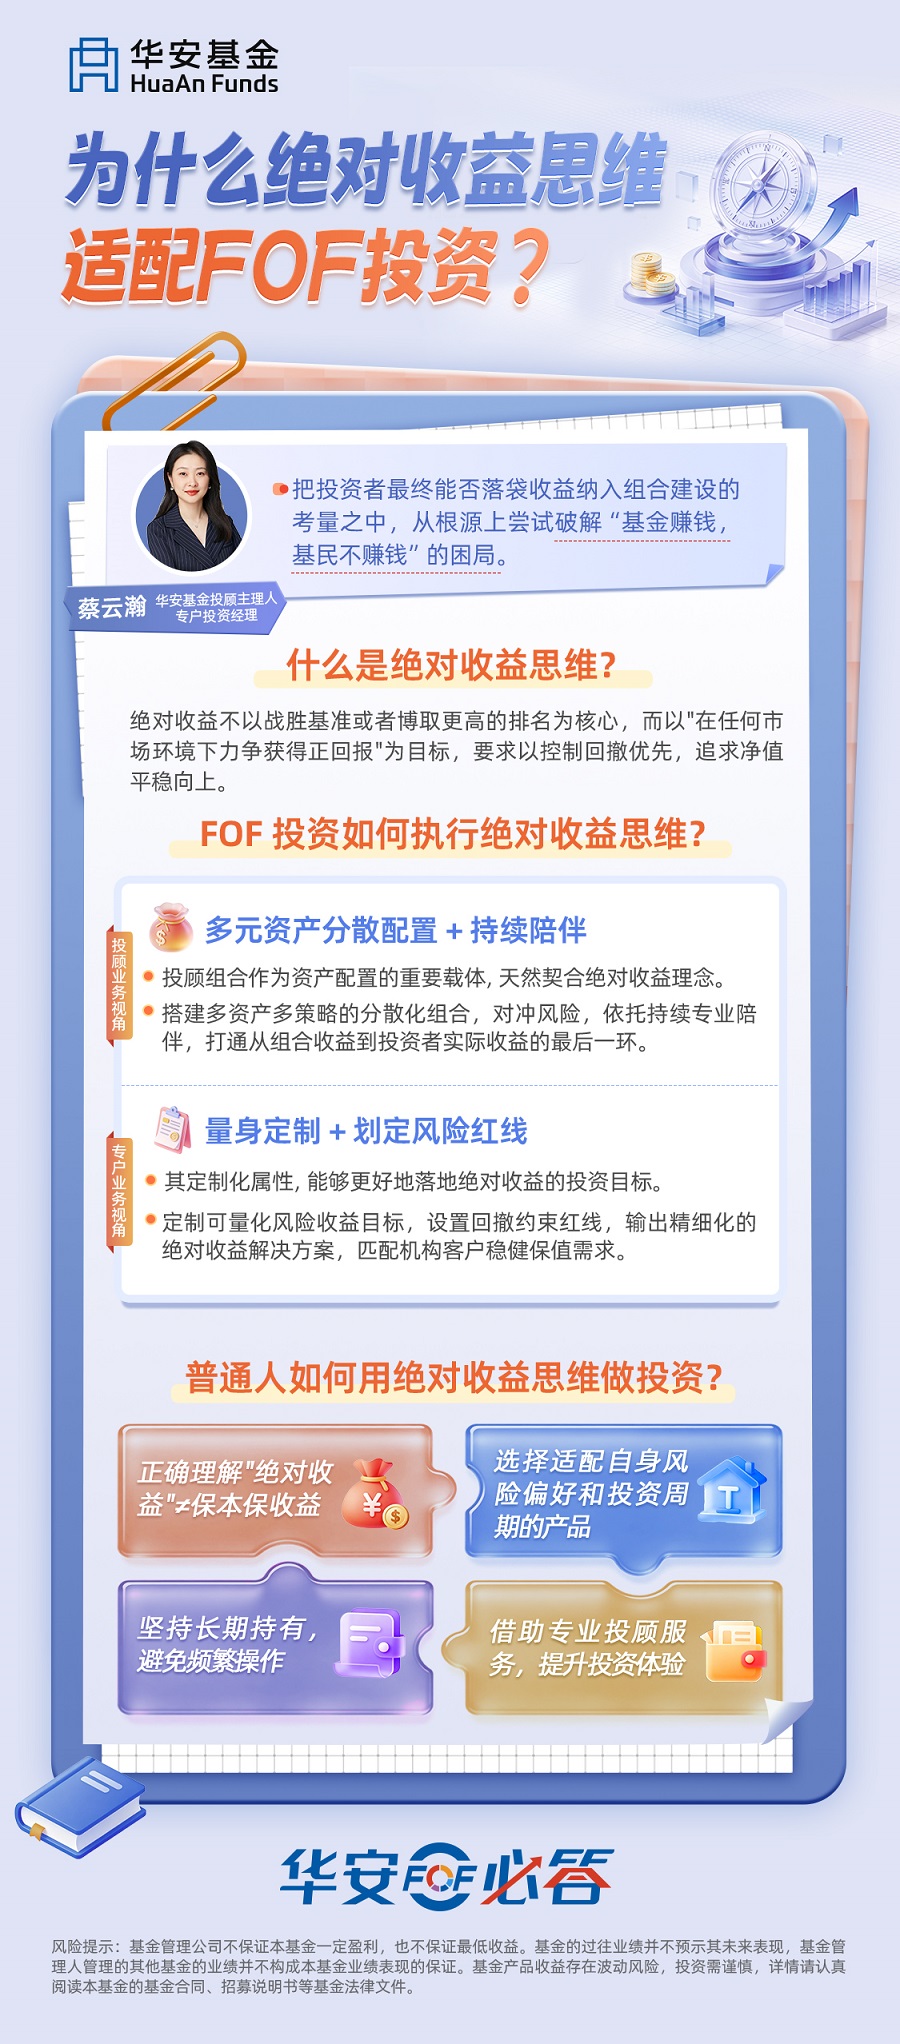
所以,我们的视线便转向了“绝对收益思维”,更看重回撤控制与收益确定性,把投资者最终能否落袋收益纳入组合建设的考量之中,从根源上尝试破解“基金赚钱,基民不赚钱”的困局。
02、什么是绝对收益思维
不同于以跑赢指数、争夺行业排名为首要目标的投资逻辑,绝对收益目标将获取正收益作为投资的核心落脚点,不以对标基准的超额收益作为评判成败的第一标尺。不以战胜基准或者博取更高的排名为核心,而以"在任何市场环境下力争获得正回报"为目标。
因此,绝对收益目标与传统相对收益策略存在本质上的区别,绝对收益策略更要求以控制回撤优先,追求净值平稳向上,同时重视风险管理。
03、绝对收益思维在FOF中的落地路径
立足投顾业务视角
在投顾业务实践中,投顾组合作为落地资产配置的重要载体,与绝对收益的投资理念有着天然的适配性。
通过搭建多资产、多策略的分散化组合,对冲不同资产间的风险,降低单一市场剧烈波动给账户带来的冲击。在组合管理层面,引入风险平价思路,配合定期的动态再平衡操作,优化风险权重分配,进一步平滑净值曲线、控制回撤水平。
此外,区别于单纯产品销售,投顾服务的核心价值更在于对投资者行为的引导。依托持续的陪伴沟通与专业解读,帮助投资者建立纪律化的投资习惯,克服追涨杀跌的人性弱点,引导长期持有,可以打通从组合收益到投资者实际收益的最后一环。
立足专户业务视角
在专户业务的管理过程中,由于其与生俱来的定制化属性,能够更好地落地绝对收益的投资目标。
专户可根据客户的实际需求,量身定制投资方案,跳出相对收益排名的束缚。在产品设立之初,便可与客户约定清晰、可量化的风险收益目标,设置严格的回撤约束红线,把风险控制放在组合管理的优先位置。
当前不少机构客户对净值平稳、收益确定的绝对收益产品需求持续提升。这类产品可以依托专户定制优势,匹配客户的收益预期与风险偏好,输出精细化的绝对收益解决方案,切实满足机构客户稳健保值的投资诉求。
04、真正影响投资盈利的原因持有体验
在多数基金投资过程中,真正能够让大家长期拿得住,并不是收益弹性有多高,而是良好的持有体验。持有体验,是贯穿投资全程的核心感受,主要由产品净值波动幅度、最大回撤深度以及行情修复速度三大核心维度构成,直接影响投资者的心态与操作行为。市场大幅震荡、深度回撤、修复周期漫长,都会不断消磨投资者耐心,动摇长期持有的信心。
根据券商研报,从公募基金2026年中报首次披露近一年盈利投资者数量占比数据中发现,“最大回撤越小、波动率适中和换手率适中的基金盈利投资者占比越高”。(数据来源:华创证券,《基金盈利投资者数量占比透视:收益能力、风险控制、配置特征与持有体验》)
极差的持有体验大多源于高波动的净值走势,剧烈的市场涨跌容易诱发投资者的非理性操作,引发频繁申赎、追涨杀跌等行为,最终出现产品盈利但投资者亏损的局面。反之,优质的持有体验能够有效稳住投资者心态,大幅提升长期持仓留存率,让投资者完整穿越市场周期,赚取长期复利收益。
FOF结合绝对收益的投资框架,正是改善投资者持有体验的核心方案。通过多资产、多策略分散投资,能够有效平滑整体净值曲线,弱化单一市场的波动冲击。同时依托严格的风险控制体系,严控组合回撤幅度,大幅缩短净值修复周期。平稳的净值走势,能够持续提升投资者的持仓信心与投资耐心,规避情绪化交易误区,真正帮助投资者做到长期持有、落袋收益。
05、给普通投资者的建议
首先,正确理解“绝对收益”。资管新规后,保本保收益产品退出历史舞台,“绝对收益”的核心是“力争持续正收益、严格控制组合回撤”,在控制风险的前提下追求稳健回报。
其次,在配置过程中,摒弃唯排名、唯收益的单一思维,结合自身风险承受能力、投资周期和理财目标,选择适配的产品与投资策略,避免盲目跟风投资。
再者,坚持长期持有,避免频繁操作。投资盈利本质源于长期复利,频繁申赎、择时交易极易损耗收益、放大亏损,因此需坚持长期持有理念,克服情绪化交易。
最后,普通投资者可借助专业投顾服务,依托专业团队的陪伴指导与纪律化投资体系,规避追涨杀跌。
风险提示:基金有风险,投资需谨慎。基金管理公司不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。我国基金运作时间较短,不能反映股市发展的所有阶段。基金产品收益存在波动风险,投资需谨慎,详情请认真阅读本基金的基金合同、招募说明书等基金法律文件。
分享至: