每个时代都有自己的投资难题。低利率收窄了稳健收益的空间,基金产品过万让注意力成为稀缺品,资产轮动加快让单一押注越来越危险。投资者面对的早已不是"找不到产品",而是"产品太多无从选择"。
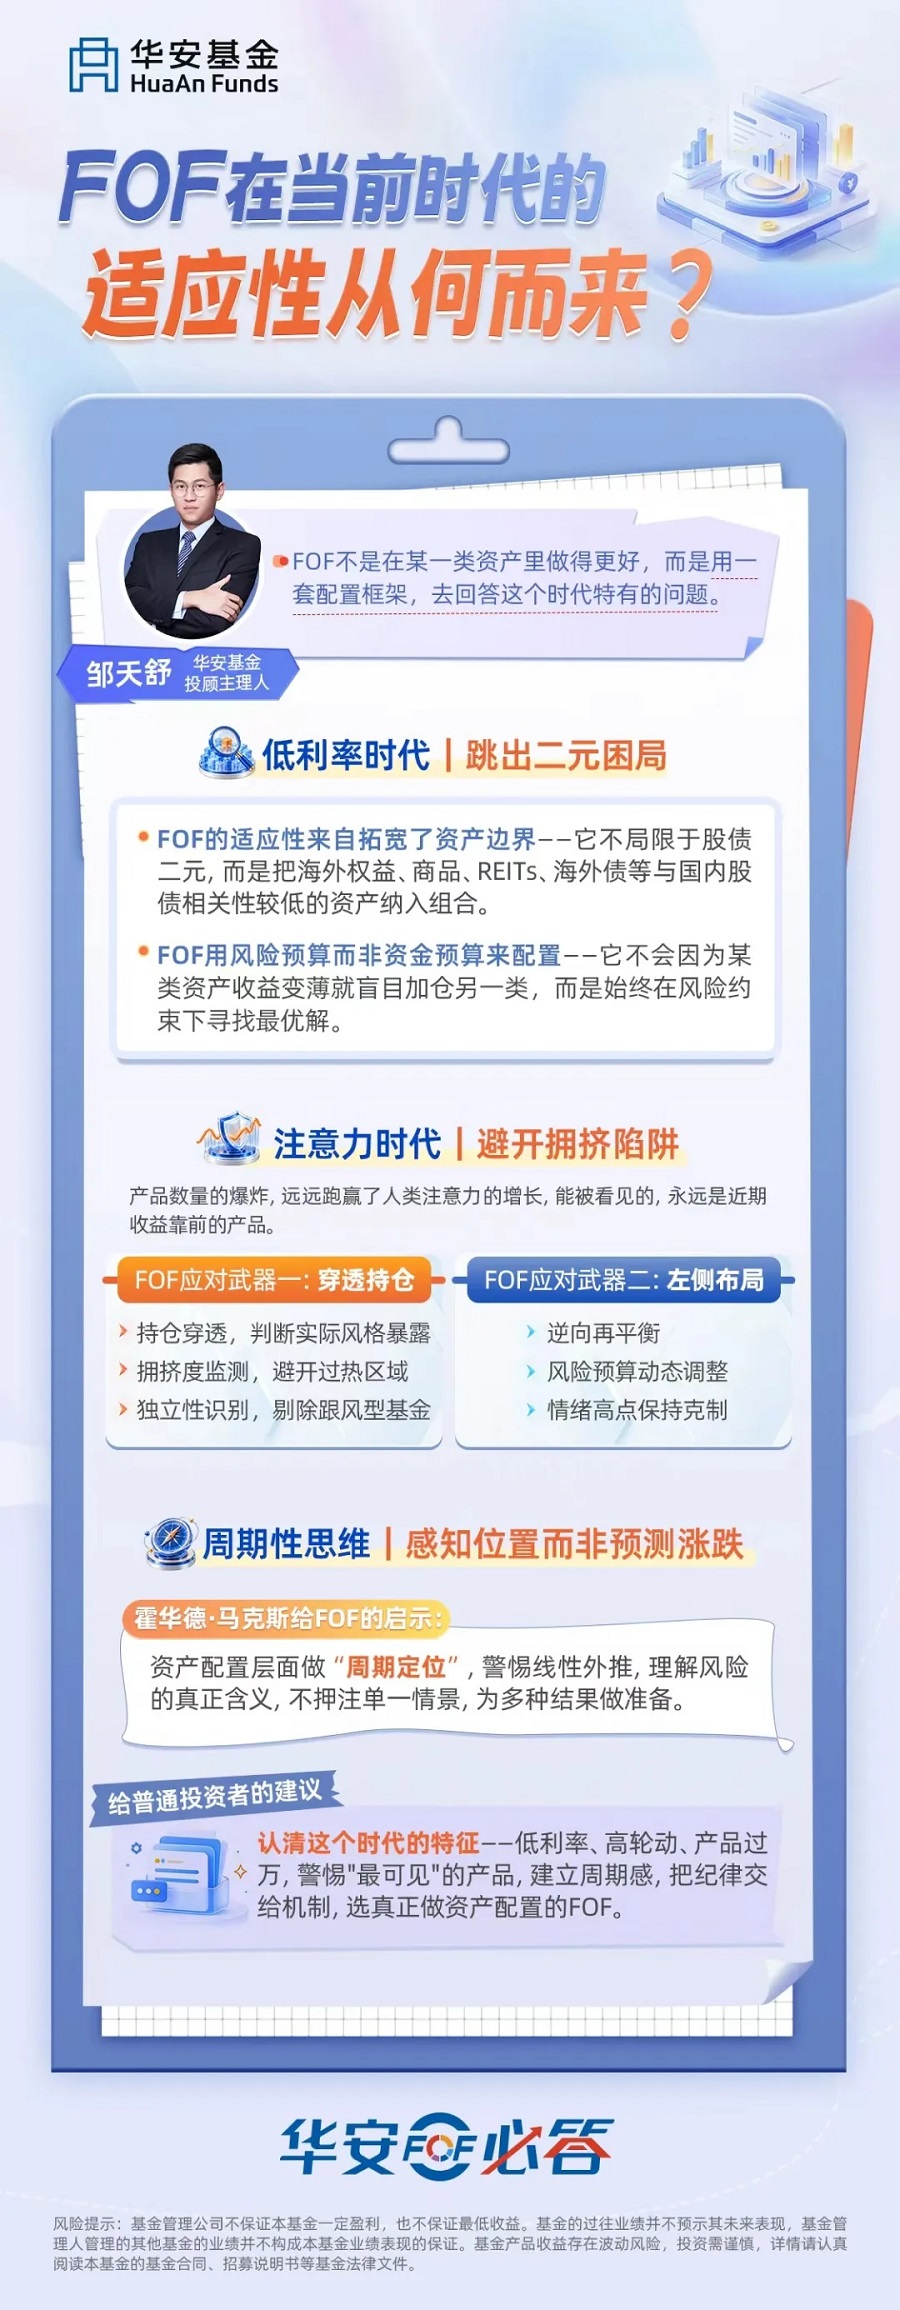
FOF的适应性,恰恰建立在对这些时代难题的结构性回应上。它不是在某一类资产里做得更好,而是用一套配置框架,去解决投资困境。
01、低利率时代:为什么FOF比"股债二元配置"更具适应性
低利率环境给所有追求稳健收益的产品出了一道难题。当无风险利率持续走低,债券能提供的票息越来越薄,单纯依靠"债打底、股增强"的简单二元思路,正撞上一个内在矛盾:债的"底"变薄了,要维持收益就只能加大权益的"+";但加得越多,就离"固收"的稳健初心越远。
更隐蔽的问题在相关性。股债二元配置的"+"主要来自国内权益,而国内股债在某些极端情形下并不总是对冲——“压力时刻”两者可能同跌。当债提供的安全垫变薄、股又可能在关键时刻与债同向,这种二元结构就会在它最需要稳定的时候失灵。
FOF的适应性,来自它真正拓宽了资产边界。它不局限于股债二元,而是把海外权益、商品、REITs、海外债等与国内股债相关性较低的资产纳入组合。这意味着,它可以在不增加国内权益风险的前提下,用低相关资产补足债收益下行留下的缺口——从而跳出"加权益则伤稳健、不加则收益不足"的两难。
更关键的是逻辑的纪律。FOF用风险预算而非资金预算来配置——它问的不是"每类资产配多少钱",而是"每类资产贡献多少风险"。这让它不会因为某类资产收益变薄就盲目加仓另一类,而是始终在风险约束下寻找更优解。低利率时代,纪律比判断更稀缺,而这正是FOF的结构性优势。
02、注意力时代:可见并不等于可得——FOF如何用穿透与左侧布局,避开拥挤陷阱
中国公募基金产品的数量,已经超过一万只。而一个普通投资者在选购基金时,真正能认真研究的产品,恐怕不超过十只。
一万与十之间的落差,就是"注意力时代"的由来:产品数量的爆炸,远远跑赢了人类注意力的增长。没有人能看过一万只基金,于是注意力必须寻找捷径——而最自然的捷径,就是排序与榜单。收益是基金身上最容易比较、最容易传播、也最能牵动情绪的维度,"看排在前面的那几只",几乎是所有人面对过万产品时的共同本能。
这不是谁的过错,而是一道算术题。无论信息来自哪个渠道,当所有人的注意力都循着同一条捷径筛选信息时,"被看见"就有了固定的模式:能被看见的,永远是近期收益靠前的产品。
问题在于,在注意力时代,可见并不等于可得。
一只产品进入你的视野时,它往往已经走完了一段行情。你以为自己看到的是机会,其实看到的是结果——等你买入,你买到的不是那段涨幅,而是那段涨幅之后的位置。那个位置,恰恰是拥挤度最高、性价比最差的位置。无数人站在同一个位置、同一个时点,持有同一批标的。一旦风格切换或情绪反转,踩踏几乎不可避免。
FOF要守住持有人体验,关键在于不顺着注意力的方向走。它有两件普通投资者难以独立做到的武器——穿透持仓与左侧布局。
第一件武器:穿透持仓,看见榜单背后的真实结构。
FOF的穿透能力,是越过包装直接看底层。它不只看"这只基金涨了多少",更看"它的收益从哪里来、它的持仓有多拥挤、它的风格在历史上处于什么分位":
持仓穿透,看真实暴露。不满足于净值表现,而是把它和同类基金、和宽基指数的持仓做比对,判断它的实际风格暴露。
拥挤度监测,避开过热区域。持续跟踪板块、行业、风格的资金流向与持仓集中度。当一个赛道被资金反复推高、持仓高度趋同,它往往已经进入"拥挤税"区间——这时候的排名靠前,恰恰是最该警惕的信号,而非买入理由。
穿透持仓的意义,是让FOF不被榜单牵着走,而是根据底层真实结构做决策。它看见的不是注意力自然汇聚的"光里的基金",而是经过拆解后、真正值得配置的标的。
第二件武器:左侧布局,把"可得"重新定义。
如果说穿透持仓是"看清现在",左侧布局就是"提前到位"。
左侧布局的难点,在于它反人性——它要求你在别人不关注的时候买入,在别人都涌入的时候克制。这恰恰是大多数投资者做不到的,也正因如此,它才值得被制度化地交给FOF:
逆向再平衡。当某类资产因为冷清而占比下降,纪律化的再平衡会自动买入;当某类资产因为过热而超配,再平衡会自动卖出,不依赖任何人的意志。
风险预算的动态调整。当一个资产处于钟摆的乐观极端——拥挤、昂贵、被追捧——主动降低它的风险预算;当它处于悲观极端——被抛弃、便宜、无人问津——提高预算。
穿透持仓 + 左侧布局,最终解决的是同一个问题:让持有人体验不偏离。
体验偏离的本质,是投资者在错误的位置、错误的时点,买入了错误的拥挤标的。FOF通过穿透看清拥挤,通过左侧布局避开高点,让投资者持有的,是一个在低拥挤区间建立、结构清晰、容错充分的组合。这样的组合或许不会出现在短期榜单的最前列,但它能让人拿得住、拿得久,而拿得住本身,就是复利的前提。
03、周期性思维:霍华德·马克斯带来的启示
大多数事物都是周期性的。市场不是一条直线,而是一个钟摆——在贪婪与恐惧、乐观与悲观、高价与低价之间来回摆动。
周期之所以存在,不全是经济数据的机械波动,而是因为人。人的情绪会把基本面的波动放大,所以周期一定会重复,却不会简单重复——霍尔德·马克斯常爱引用的一句话是:历史不会重演,但总会押韵。
更值得借鉴的是他的方法论区分。霍尔德·马克斯不主张"预测"周期——预测明天涨跌几乎不可能;他主张"感知"周期——判断我们现在大致处于钟摆的哪个位置。前者要求水晶球,后者只要求对当下温度的诚实评估。这两件事的难度天差地别。
这套思维在FOF里有天然的落点:
资产配置层面做"周期定位"。当某类资产处于钟摆的乐观极端——估值贵、情绪热、资金涌入——主动降低它的风险预算;当它处于悲观极端——被抛弃、估值便宜——再提高预算。这和风险平价的"逆周期再平衡"内在一致:纪律化的再平衡,本质就是在钟摆两端做反向动作。
警惕线性外推。周期思维的第一诫,就是反对"涨了的会继续涨"。一段资产的强势表现,往往不是它未来会更好的理由,而是它的钟摆已摆向极端的信号。不外推,是FOF配置纪律里最重要的一层防线。
为多种结果做准备。这与鲁棒性的思路一脉相承——不押注单一情景,而是在组合里为不同周期走向都留出容错。FOF的多资产框架,天然适合做周期定位,因为它可以在不同资产的钟摆之间切换权重,而不是赌某一条直线趋势。
04、给普通投资者的建议
一是认清这个时代的特征:低利率、高轮动、产品过万。在这样的环境里,单一资产、单一明星、单一赛道都很难让人安心——结构性的多元配置,比以往任何时候都更重要。
二是警惕"最可见"的产品。当你看见一只基金时,先想一想:它是凭什么被看见的?如果答案是"近期涨得好",那它此刻大概率已经不便宜。真正的机会,往往藏在注意力还没有到达的地方。
三是建立周期感,而非预测瘾。与其猜明天涨跌,不如诚实评估当前各类资产在钟摆上的位置——便宜的多配些,昂贵的少配些。
四是把纪律交给机制。再平衡、定投、持有期锁定,都是用机制替代意志力。靠意志力对抗人性,长期几乎必败。
风险提示:基金管理公司不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金产品收益存在波动风险,投资需谨慎,详情请认真阅读本基金的基金合同、招募说明书等基金法律文件。
分享至: