公募养老目标基金,历经全球多个成熟经济体实践检验,是个人养老金投资的理想投资形式,也是我国“第三支柱“的核心产品载体。
养老目标基金对公募基金公司管理人设立了严格的资格管理门槛,保证了管理机构的专业性。养老目标基金采用FOF形式运作,通过资产配置分散风险,靠制度和纪律性提升长期胜率。
我国养老目标基金发展历程
2018年3月,证监会发布《养老目标证券投资基金指引》。
2022年11月,个人养老金制度在36个城市(地区)先行实施,首批享受到税延政策优惠的公募养老目标基金Y份额正式发行。
2024年12月,个人养老金制度推广至全国,税收优惠政策同步扩大至全国。
01、为何需要养老目标基金?
从国家制度层面来看,个人养老金是我国养老保险体系“第三支柱”的重要制度设计。长期以来,我国养老金体系严重依赖第一支柱基本养老保险,养老金支付压力日渐增大。个人养老金实行个人自愿参加,市场化运营,国家政策支持,有利于缓解深度老龄化带来的财政长期压力,构建可持续的多层次养老体系。
从资本市场建设层面来看,养老目标基金通过“封闭运行+长期积累”机制,鼓励长钱长投,是真正的耐心资本。养老目标基金投资周期长、换手率低,能为市场带来持续稳定的增量资金,既能支持实体经济长期融资需求,又能让投资者分享经济增长的红利,形成良性循环。
我国“十五五”规划纲要已把“加快建设金融强国”纳入国家五年规划,中央金融工作会议提出的国家金融发展战略,要求推进金融高质量发展,致力于做好科技金融、绿色金融、普惠金融、养老金融、数字金融这“五篇大文章”。养老目标基金是金融高质量发展中“养老金融”这篇大文章的重要章节,也充分彰显了为千千万万养老金投资者服务的普惠金融特征。
金融高质量发展的核心要义是政治性、人民性、功能性、安全性的统一。养老目标基金高度契合这一根本遵循,理应成为我国金融高质量发展的重点突破方向。
02、个人投资者配置养老目标基金的核心优势
从个人投资者角度来看,选择养老目标基金可以享受到以下好处:
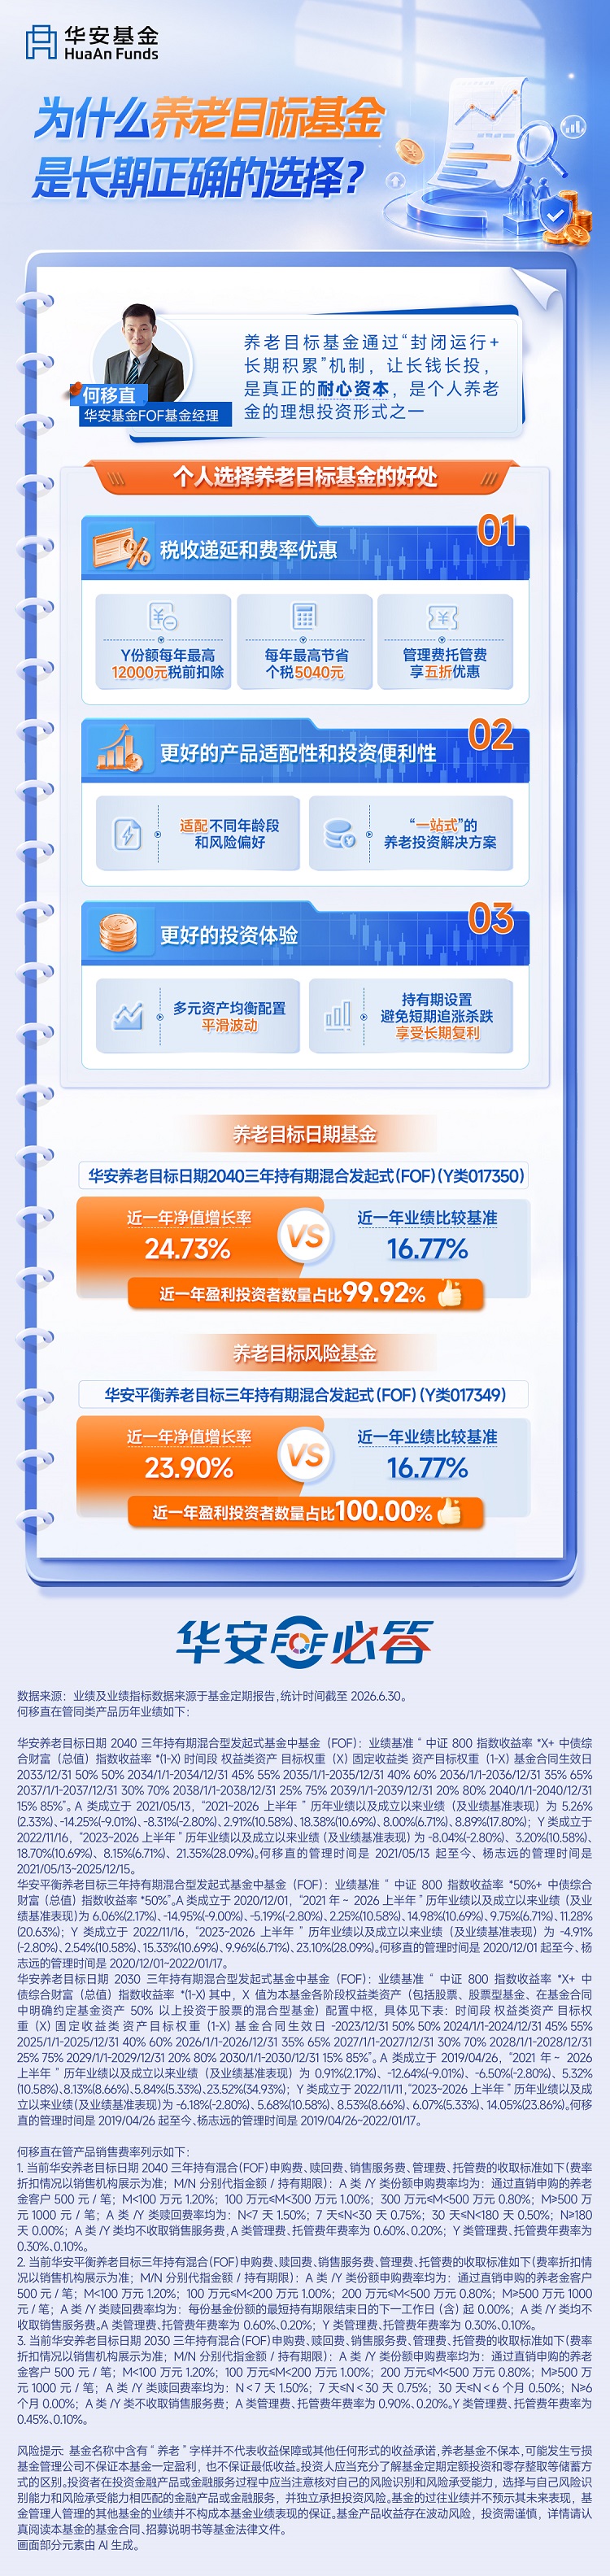
一是税收递延和费率优惠。个人投资养老目标基金Y份额,可享受每年最高12000元的税前扣除,投资收益免征个税,到最终领取环节只单独征收3%的个人所得税。如果按我国个人所得税最高档税率45%计算,即便不考虑资金的时间价值,每年能节省个税5000多元。此外,投资Y份额还能享受基金公司提供的低费率优惠,养老目标基金Y份额管理费、托管费通常较A类份额打五折。
二是更好的产品适配性和投资便利性。适配性好的养老投资组合,既要合适地配置风险资产比例,又要合理地分散投资资产的风险。在两类养老目标基金中,目标日期型基金(如养老目标日期2030、养老目标日期2040、养老目标日期2050等)以退休年份为目标,随着目标日期临近,逐步降低权益类资产比例、增加固定收益类资产比例。目标风险型基金则按预设风险水平(如稳健养老、平衡养老、积极养老等)恒定配置,投资者可根据自身风险偏好选择或调整目标风险型基金。
根据生命周期理论,投资者的风险承受能力随年龄增长而递减,因此资产配置也应随之动态调整。养老目标基金正是基于生命周期理论,为投资者提供了科学、动态的风险资产配置方案。投资者简单根据个人退休日期或年龄阶段,就能匹配到最适合自己风险收益特征的养老金投资方案。
未来,我国还很有可能引入成熟市场普遍实行的合格默认选择(QDIA)制度,让投资者进一步轻松实现养老金投资。
三是更好的投资体验。随着投资周期拉长,股票投资收益的波动率会逐渐降低,投资实现正收益的概率也越大。投资者选择长期投资养老目标基金,可以避免短期内盲目地追涨杀跌,更好地享受长期复利。
03、制度持续完善赋能养老基金长远发展
中国证监会在《推动公募基金高质量发展行动方案》中明确指出,支持各类基金产品协调发展,提升公募基金运作灵活度,修订完善基金中基金(FOF)、养老目标基金等产品规则,适配不同风险偏好投资者需求。我们有理由相信,制度层面的完善补充,将扫清养老目标基金的发展障碍,助力养老目标基金再扬风帆。
养老目标基金是长期正确的事。公募基金应加强与银行、券商和第三方渠道的合作,加大对公募养老目标基金的推广力度,将适配性强、简单轻松的公募养老金产品推广给个人投资者,形成共生共荣、良性循环的行业生态。
道阻且长,行则将至。切·格瓦拉的这句名言,业者可以共勉:“让我们直面现实,让我们忠于理想。”
04、给普通投资者的一点建议
养老目标基金(尤其是“目标日期策略”产品)是被行业与监管机构明确定位为“一站式”的养老投资解决方案。
投资是一项专业化、系统化要求很高的复杂工作。对于绝大多数个人投资者来说,将养老金委托给专业的机构投资人管理,长期投资于与个人收益风险匹配程度较高的养老目标基金是较好的选择。个人投资者完全可以不用太多关注短期涨跌,省去频繁交易的选择焦虑。
风险提示:基金管理公司不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金产品收益存在波动风险,投资需谨慎,详情请认真阅读本基金的基金合同、招募说明书等基金法律文件。
基金名称中含有“养老”字样并不代表收益保障或其他任何形式的收益承诺,养老基金不保本,可能发生亏损。基金管理公司不保证本基金一定盈利,也不保证最低收益。投资人应当充分了解基金定期定额投资和零存整取等储蓄方式的区别。投资者在投资金融产品或金融服务过程中应当注意核对自己的风险识别和风险承受能力,选择与自己风险识别能力和风险承受能力相匹配的金融产品或金融服务,并独立承担投资风险。
分享至: